Domain lichtschranken24.de kaufen?
Wir ziehen mit dem Projekt
lichtschranken24.de um.
Sind Sie am Kauf der Domain
lichtschranken24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lichtschranken24.de kaufen?
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **


Ähnliche Suchbegriffe für Veräußerung
Top-Angebote
Produkte zum Begriff Veräußerung:
-
Die verfassungsrechtlichen Rahmenbedingungen der Veräußerung von Verwaltungsvermögen zur allgemeinen Haushaltsfinanzierung., Taschenbuch von OliverDie Verfassungsrechtlichen Rahmenbedingungen Der Veräußerung Von Verwaltungsvermögen Zur Allgemeinen Haushaltsfinanzierung., Taschenbuch Von Oliver Fleischmann, Duncker & Humblot, 978-3-428-10890-9, Seitenanzahl: 30899,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-SicherheitIT-Sicherheit , Technologien und Best Practices für die Umsetzung im Unternehmen , Sport-Gewindefahrwerk > Sportfederung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Lang, Michael~Löhr, Hans, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 444, Keyword: Cyber Security; Cyberabwehr; Datenschutz; Hacking; ISO 27001; IT-Infrastruktur; IT-Sicherheit; Informationssicherheit; Risikoanalyse, Fachschema: Datensicherheit / Netz~EDV / Theorie / Sicherheit~Hacker (EDV)~Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 246, Breite: 180, Höhe: 31, Gewicht: 948, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2823581,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veräußerung eines Unternehmensteils im Unternehmensumfeld. Aktienrechtliche Erfordernisse und Beschränkungen, Taschenbuch von Kevin Schwarzinger,Veräußerung Eines Unternehmensteils Im Unternehmensumfeld. Aktienrechtliche Erfordernisse Und Beschränkungen, Taschenbuch Von Kevin Schwarzinger, Grin, 978-3-668-16425-3, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Privatisierung öffentlicher Unternehmen: Ausschreibungspflichten bei der Veräußerung staatlichen Anteilsvermögens nach europäischem Vergabe- undPrivatisierung Öffentlicher Unternehmen: Ausschreibungspflichten Bei Der Veräußerung Staatlichen Anteilsvermögens Nach Europäischem Vergabe- Und Beihilfenrecht, Taschenbuch Von Christian Kümmritz, Igel Verlag Literatur & Wissenschaft,...52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Was sind die steuerlichen Auswirkungen der Veräußerung einer Immobilie?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Wert der verkauften Vermögenswerte aus der Bilanz entfernt wird. Die steuerlichen Auswirkungen der Veräußerung einer Immobilie hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Verkaufspreises, der Haltedauer der Immobilie und dem Steuersatz, der auf den Gewinn aus dem Verkauf anfällt. In vielen Fällen fällt beim Verkauf einer Immobilie eine Steuer auf den erzielten Gewinn an, die als Kapitalertragssteuer oder Spekulationssteuer bezeichnet wird. **
Top-Angebote
Produkte zum Begriff Veräußerung:
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Funk-Durchgangsmelder mit PIR-Sensor, 8m, Batterie. Klingel-Alarm. Kabelloser Bewegungsmelder mit Empfänger. Zuverlässige Überwachung für ZuhauseKann Diebstähle und Einbrüche verhindern: Nicht allein in Büros und Ladenlokalen sind Durchgangsmelder ideal. Auch in Privatwohnungen lässt sich das Risiko von Einbrüchen verringern wenn Durchgangsmelder installiert werden. Denn niemand kann eine offen stehende Terrassentür passieren ohne dass der wachsame Bewegungsmelder Alarm schlägt. Für einen besseren Kundenservice: Wenn Rezeption oder Büros nicht ständig besetzt sind tragen Durchgangsmelder zu einem besseren Service bei. Kunden werden bei Bertreten der Räume gemeldet und so Wartezeiten minimiert werden. Lässt sich individuell konfigurieren: Der Funk-Bewegungsmelder hat eine Reichweite von bis zu 30 Metern. Dadurch können Sie den Empfänger auch mal in weiter entfernt liegende Büros oder Lagerräume mitnehmen. Um die Effizienz des Durchgangsmelders zu steigern lässt sich der Sensor horizontal wie auch vertikal in seiner Halterung ausrichten. Nicht zuletzt haben Sie zwischen drei verschiedenen Klingeltönen die Wahl. Der Clou: Sie entscheiden ob der Klingelton nur am Empfänger oder an beiden Geräten ertönt. Funk-Durchgangsmelder: Türüberwachung Minimiert Sicherheitsrisiken und kann Diebstähle in Ladenlokalen verhindern Schützt Wohnungen wenn der Durchgangsmelder im Bereich von Terrassen- und Hoftüren installiert wird Einfache und flexible Installation dank Batteriebetrieb Erkennt Personen und Tiere - kann auch als Türklingel genutzt werden Masse Bewegungsmelder: (B x H x T) - 63 x 104 x 38 mm Gewicht (mit Batterien): 140 g Masse Empfänger: (B x H x T) - 74 x 117 x 27 mm Gewicht (mit Batterien): 125 g Sender mit PIR-Bewegungssensor: 120°-Erfassungswinkel bis zu 8 m Reichweite Funk-Reichweite: bis zu 30 m Einfache Montage mittels Wandhalterung oder Öse / Sensor lässt sich flexibel ausrichten Status-LED für Betriebsanzeige Mobiler Klingel-Empfänger mit integrierter Aufhänge-Öse 3 verschiedene Klingeleinstellungen: Signalton nur Sender nur Empfänger an Sender und Empfänger Stromversorgung: jeweils 2 Batterien Typ AA / LR06 (Mignon) (bitte separat bestellen) Lieferumfang: Funk-Durchgangsmelder Empfänger Wandhalterung Montagematerial und Anleitung22,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Die verfassungsrechtlichen Rahmenbedingungen der Veräußerung von Verwaltungsvermögen zur allgemeinen Haushaltsfinanzierung., Taschenbuch von OliverDie Verfassungsrechtlichen Rahmenbedingungen Der Veräußerung Von Verwaltungsvermögen Zur Allgemeinen Haushaltsfinanzierung., Taschenbuch Von Oliver Fleischmann, Duncker & Humblot, 978-3-428-10890-9, Seitenanzahl: 30899,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-SicherheitIT-Sicherheit , Technologien und Best Practices für die Umsetzung im Unternehmen , Sport-Gewindefahrwerk > Sportfederung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Lang, Michael~Löhr, Hans, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 444, Keyword: Cyber Security; Cyberabwehr; Datenschutz; Hacking; ISO 27001; IT-Infrastruktur; IT-Sicherheit; Informationssicherheit; Risikoanalyse, Fachschema: Datensicherheit / Netz~EDV / Theorie / Sicherheit~Hacker (EDV)~Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 246, Breite: 180, Höhe: 31, Gewicht: 948, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2823581,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
Ähnliche Suchbegriffe für Veräußerung
-
Veräußerung eines Unternehmensteils im Unternehmensumfeld. Aktienrechtliche Erfordernisse und Beschränkungen, Taschenbuch von Kevin Schwarzinger,Veräußerung Eines Unternehmensteils Im Unternehmensumfeld. Aktienrechtliche Erfordernisse Und Beschränkungen, Taschenbuch Von Kevin Schwarzinger, Grin, 978-3-668-16425-3, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Privatisierung öffentlicher Unternehmen: Ausschreibungspflichten bei der Veräußerung staatlichen Anteilsvermögens nach europäischem Vergabe- undPrivatisierung Öffentlicher Unternehmen: Ausschreibungspflichten Bei Der Veräußerung Staatlichen Anteilsvermögens Nach Europäischem Vergabe- Und Beihilfenrecht, Taschenbuch Von Christian Kümmritz, Igel Verlag Literatur & Wissenschaft,...52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
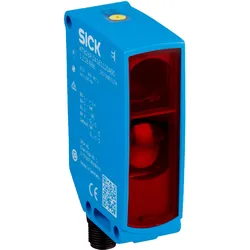
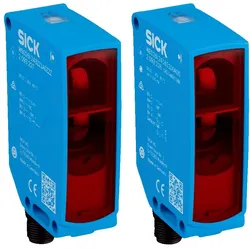
Sick, Bewegungsmelder, Kompakt-Lichtschranken (18 m)Die Kompakt-Lichtschranken von Sick bieten eine zuverlässige Lösung zur Bewegungserkennung und Objekterfassung. Mit einem maximalen Schaltabstand von 18 Metern sind diese Reflexions-Lichtschranken ideal für verschiedene Anwendungen in der Automatisierungstechnik. Sie nutzen das Prinzip der Autokollimation, was bedeutet, dass sie ohne Mindestabstand zum Reflektor arbeiten können. Dies ermöglicht eine flexible Installation in unterschiedlichen Umgebungen. Die Lichtsender verwenden PinPoint-LEDs, die sichtbares Rotlicht abstrahlen, um eine präzise Detektion zu gewährleisten. Die Geräte sind mit einer IO-Link V1.1 Kommunikationsschnittstelle ausgestattet, die eine effiziente Kommunikation und Diagnosefunktionen ermöglicht. Das Gehäuse aus VISTAL®-Material sorgt für eine hohe Robustheit und Langlebigkeit, während die Schutzart IP67 zusätzlichen Schutz gegen Staub und Wasser bietet. Diese Lichtschranken sind somit eine ausgezeichnete Wahl für anspruchsvolle industrielle Anwendungen. - Reflexions-Lichtschranke mit Autokollimation für flexible Installation - IO-Link V1.1 für verbesserte Kommunikation und Diagnose - Robustes Gehäuse aus VISTAL®-Material - Schutzart IP67 für hohe Widerstandsfähigkeit - PinPoint-LED Lichtsender für präzise Detektion.207,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sick, Bewegungsmelder, Kompakt-Lichtschranken (60 m)Die Kompakt-Lichtschranken WSE26P-24162100A00 von Sick sind hochmoderne optische Sensoren, die für eine präzise Erfassung von Objekten in einem Bereich von bis zu 60 Metern ausgelegt sind. Diese Lichtschranken arbeiten mit einer Betriebsspannung von 10 bis 30 V und sind für den Einsatz in anspruchsvollen Umgebungen konzipiert, da sie Temperaturen von -40 °C bis 60 °C standhalten. Mit einer Reaktionszeit von nur 500 μs gewährleisten sie eine schnelle und zuverlässige Erkennung. Die Sensoren sind mit einer Push-Pull-Ausgabe ausgestattet und nutzen eine PinPoint-LED, die sichtbares rotes Licht abstrahlt. Dank der Schutzarten IP66, IP67 und IP69 sind sie staub- und wasserdicht, was ihre Langlebigkeit und Zuverlässigkeit in verschiedenen Anwendungen erhöht. Die Anschlussart erfolgt über einen 4-poligen M12-Stecker, was die Integration in bestehende Systeme erleichtert. Diese Lichtschranken sind ideal für industrielle Anwendungen, bei denen eine präzise und zuverlässige Objekterkennung erforderlich ist. - Erfassungsreichweite von bis zu 60 m für vielseitige Anwendungen - Betriebstemperaturbereich von -40 °C bis 60 °C für extreme Umgebungen - Schnelle Reaktionszeit von 500 μs für präzise Erkennung - Robuste Schutzarten IP66, IP67 und IP69 für hohe Zuverlässigkeit.364,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
-
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Was sind die steuerlichen Auswirkungen der Veräußerung einer Immobilie?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Wert der verkauften Vermögenswerte aus der Bilanz entfernt wird. Die steuerlichen Auswirkungen der Veräußerung einer Immobilie hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Verkaufspreises, der Haltedauer der Immobilie und dem Steuersatz, der auf den Gewinn aus dem Verkauf anfällt. In vielen Fällen fällt beim Verkauf einer Immobilie eine Steuer auf den erzielten Gewinn an, die als Kapitalertragssteuer oder Spekulationssteuer bezeichnet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.